
Фінансова стабільність: Погляд на ключові індикатори ринку нерухомості
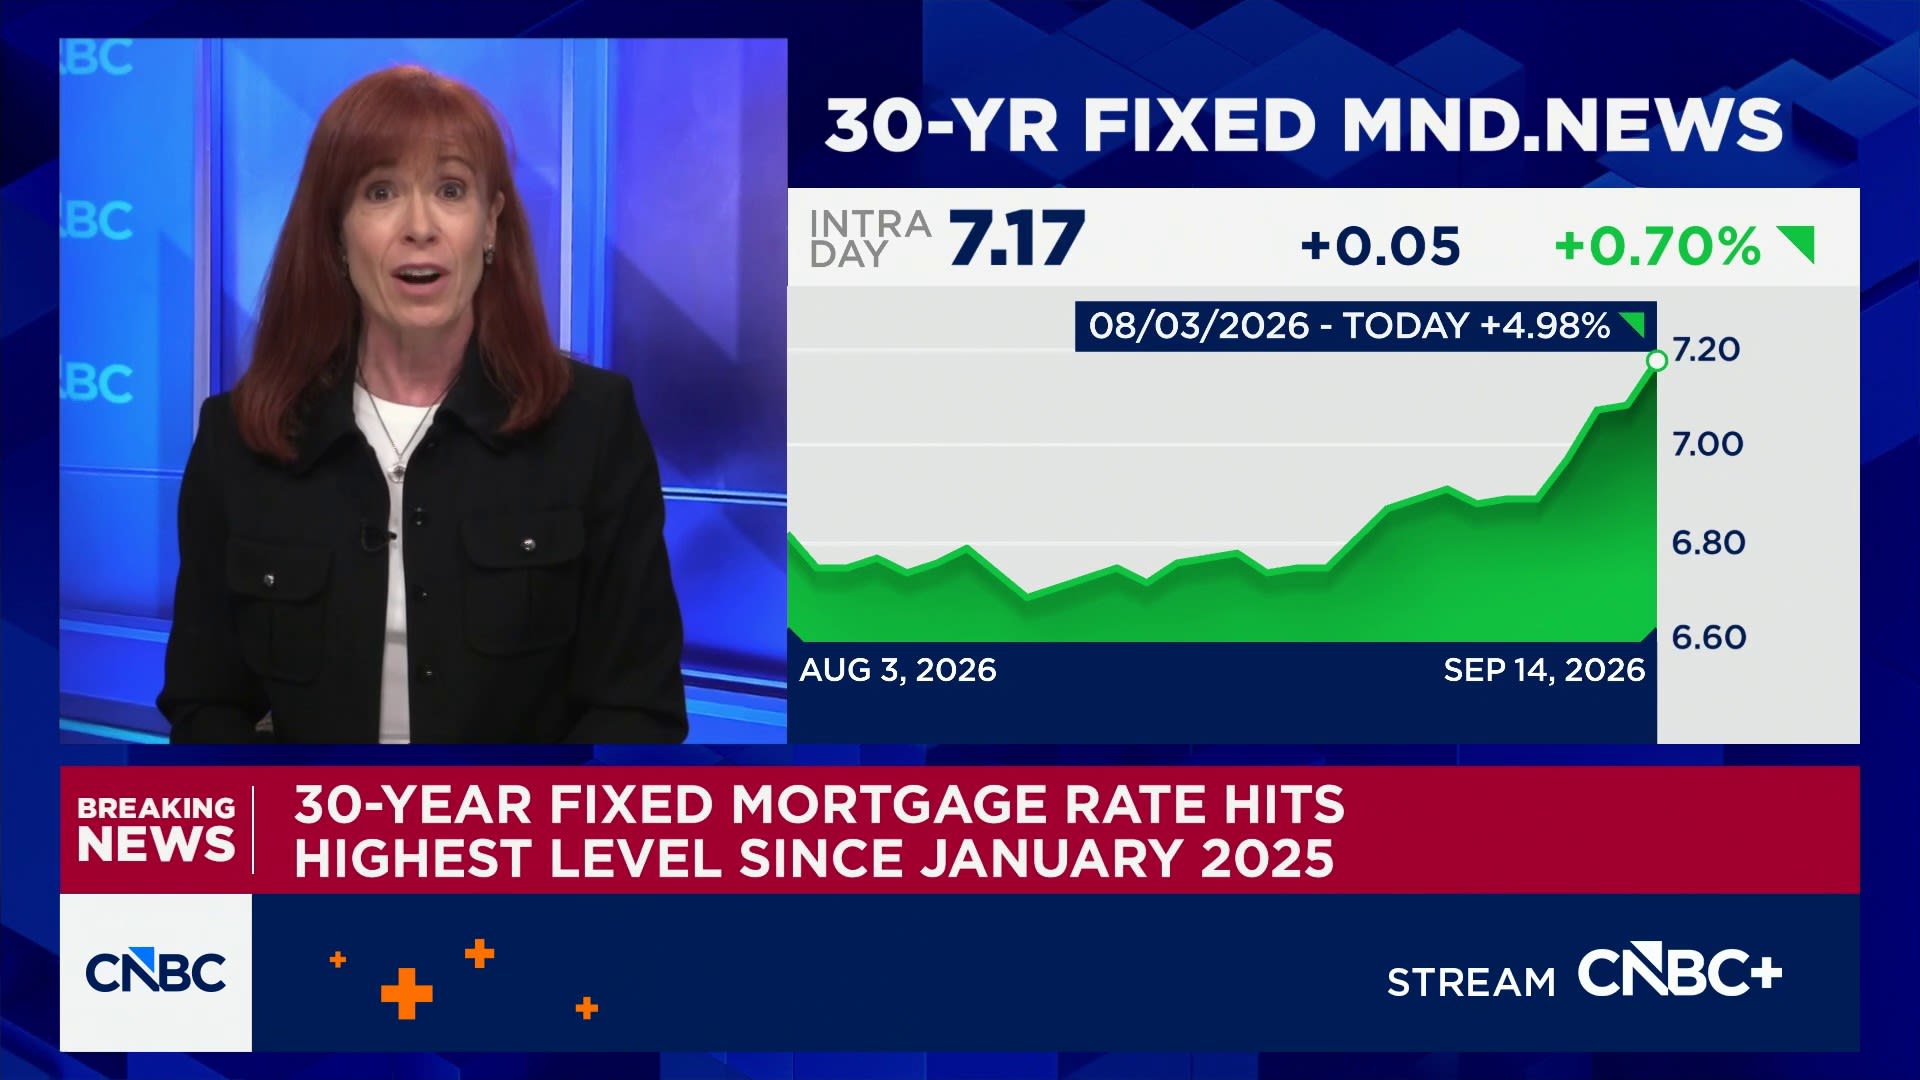
За останніми даними, ставки за 30-річними іпотечними кредитами з фіксованою ставкою досягли найвищого рівня з січня 2025 року, сягнувши 7,17%. Цей показник, що відображає вартість запозичень для придбання житла, є одним із ключових індикаторів стану ринку нерухомості та загальної економічної активності. Важливою тенденцією є поступове зростання, що спостерігається протягом останнього періоду, яке може мати значні наслідки для потенційних покупців та існуючих власників житла.
Фактори, що впливають на ставки за іпотечними кредитами
Підвищення ставок за іпотечними кредитами зазвичай пов’язане з комплексом економічних факторів. Одним із найважливіших є політика центральних банків, зокрема, рішення щодо ключової облікової ставки. Коли центральний банк підвищує свою ключову ставку, це призводить до зростання вартості грошей для комерційних банків, які, у свою чергу, перекладають ці витрати на своїх клієнтів у вигляді вищих відсоткових ставок за кредитами, включаючи іпотеку. Іншим суттєвим фактором є інфляційні очікування. Якщо учасники ринку очікують подальшого зростання цін, інвестори вимагатимуть вищої дохідності від своїх вкладень, щоб компенсувати знецінення грошей. Це також тисне на зростання ставок за довгостроковими позиками, такими як 30-річні іпотечні кредити. Додатково, стан ринку праці та загальне економічне зростання впливають на попит на житло та, відповідно, на ставки за іпотекою. Сильна економіка та низький рівень безробітки можуть стимулювати попит, що, за певних умов, може призвести до зростання цін на нерухомість та стабілізації або зростання іпотечних ставок.
Наслідки зростання іпотечних ставок
Зростання ставок за 30-річними фіксованими іпотечними кредитами має кілька ключових наслідків:
- Зменшення доступності житла: Вищі ставки означають вищі щомісячні платежі за іпотекою. Це може зробити купівлю житла менш доступною для широкого кола покупців, особливо для тих, хто вперше купує нерухомість, або для тих, чий бюджет обмежений.
- Сповільнення ринку нерухомості: Зменшення попиту може призвести до сповільнення темпів зростання цін на нерухомість або навіть до їх зниження в деяких регіонах. Це також може зменшити обсяги продажів.
- Вплив на рефінансування: Для існуючих власників житла, які мають іпотеку з вищою відсотковою ставкою, поточні ставки можуть бути не привабливими для рефінансування. Це означає, що вони не зможуть скористатися можливістю знизити свої щомісячні витрати.
- Збільшення витрат для нових покупців: Ті, хто все ж таки купує житло за поточних ставок, будуть нести вищі витрати на обслуговування боргу протягом усього терміну кредиту.
Прогноз та перспективи
Ситуація зі ставками за іпотечними кредитами є динамічною і залежить від багатьох чинників, включаючи подальші дії центральних банків, показники інфляції та загальний стан економіки. Експерти уважно відстежують ці тенденції, щоб прогнозувати майбутні зміни на ринку нерухомості.  Дискусії щодо потенційного зниження ставок за іпотекою найчастіше пов’язують із можливим зниженням інфляції та зміною монетарної політики центральних банків. Однак, доки ці умови не будуть виконані, ринок нерухомості, ймовірно, залишатиметься під тиском вищих вартостей запозичень. Варто зазначити, що ринок нерухомості є складним і має регіональні відмінності. Показники в одному регіоні можуть суттєво відрізнятися від показників в іншому. Тому для глибокого розуміння ситуації необхідно аналізувати локальні тенденції та специфічні фактори, що впливають на кожен окремий ринок.
Дізнатися більше на: www.cnbc.com