
За наявною інформацією, Starbucks розглядає можливість придбання мережі Chipotle Mexican Grill. Це потенційне злиття викликає неоднозначну реакцію інвесторів, які аналізують його доцільність для обох компаній.
За даними джерел, кавовий гігант останніми місяцями працював з радниками над пропозицією щодо поглинання мережі швидкого харчування. Якщо Starbucks придбає Chipotle, це об’єднає дві найбільші ресторанні мережі США. Starbucks, з річним доходом близько 31 мільярда доларів, посідає друге місце за обсягами продажів у США, тоді як Chipotle займає сьому позицію з понад 11 мільярдами доларів річних продажів на своєму домашньому ринку.
Ця новина призвела до зростання акцій Chipotle приблизно на 6% за підсумками торгів, тоді як акції Starbucks незначно знизилися після більш різкого падіння раніше того ж дня. Подібна динаміка, коли вартість потенційного покупця знижується, а ціна цільової компанії зростає, є типовою для новин про угоди. Проте, реакція інвесторів свідчить про наявність як переваг, так і недоліків для кожної зі сторін.
Наразі неясно, чи буде Starbucks наполягати на цій угоді. Аналітик D.A. Davidson Метт Кертіс оцінює ймовірність укладення угоди як “відносно низьку” — близько 20%.
Представник Starbucks відмовився коментувати чутки та спекуляції. Chipotle також не надав негайного коментаря.
Чому ця угода може бути вигідною
1. Зв’язок з Брайаном Нікколом
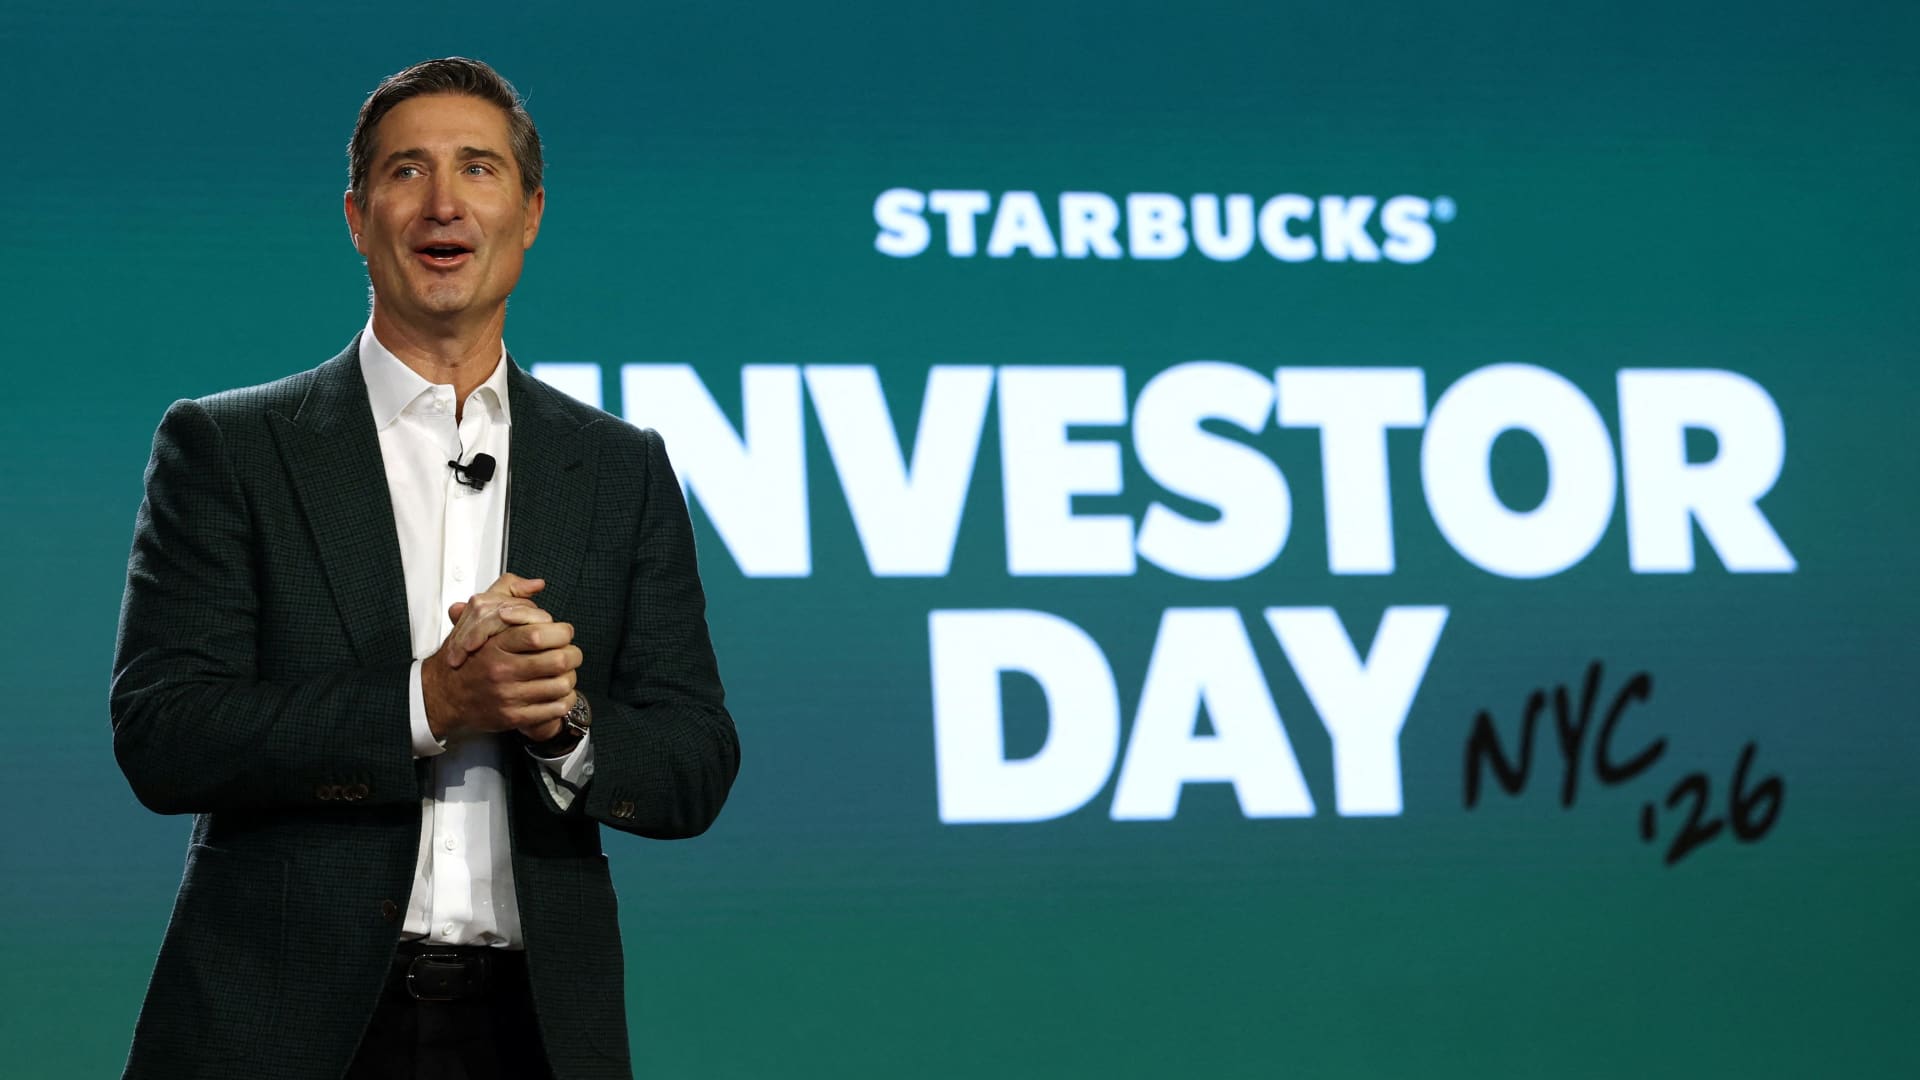
Нинішній генеральний директор Starbucks, Брайан Ніккол, має значний досвід роботи в Chipotle. До того, як очолити кавову компанію у 2024 році, він понад шість років керував мережею Chipotle, успішно провівши її через кризу, пов’язану із спалахами харчових отруєнь.
Після його відходу з Chipotle, відвідуваність мережі почала знижуватися, що частково пояснюється економічною ситуацією. Проте, за словами генерального директора Chipotle Скотта Боутрайта, останнім часом спостерігаються ознаки “обнадійливого прогресу”.
Незважаючи на це, акції Chipotle досі торгуються з 20% -вою знижкою від рівня річної давності, навіть з урахуванням нещодавнього зростання. Від моменту відходу Ніккола акції втратили близько 40% своєї вартості.
2. Створення нового конгломерату
Придбання Chipotle могло б стати значущим кроком для Ніккола і призвести до створення нового ресторанного конгломерату, подібного до Yum Brands, Restaurant Brands International та Inspire Brands, що підтримується Roark Capital.
Багатобрендові ресторанні компанії, як правило, більш диверсифіковані, що робить їх привабливішими для інвесторів. Хоча Starbucks значно більша за Chipotle, різниця в їхніх бізнес-сегментах може дозволити компенсувати можливі невдачі одного бізнесу зростанням іншого.
Крім того, Starbucks може сприяти швидшому зростанню Chipotle на міжнародних ринках. Зараз лише близько 100 ресторанів Chipotle розташовані за межами США, тоді як Starbucks має приблизно 23 000 закладів по всьому світу.
Інші ресторанні компанії вже застосовували подібну стратегію: Yum Brands використовувала свій міжнародний досвід KFC та Pizza Hut для розвитку Taco Bell за межами США, а Restaurant Brands спиралася на міжнародну присутність Burger King для розширення мережі Popeyes.
3. Потенційні синергії
Будь-яка стратегічна угода передбачає очікування синергетичного ефекту, який би виправдав витрати. Хоча кавові заклади та ресторани мексиканської кухні мають незначний перетин у інгредієнтах, існують інші потенційні переваги для обох компаній та їхніх інвесторів.
Об’єднання Starbucks та Chipotle могло б призвести до оптимізації витрат, зокрема, за рахунок скорочення дублюючих корпоративних функцій.
Обидві мережі мають значний перетин у своїх локаціях у США. За даними аналітичної записки Stephens, близько 90% ресторанів Chipotle розташовані в межах однієї милі від кав’ярень Starbucks. Це може призвести до вигоди від спільного розвитку нерухомості та операційної ефективності.
Крім того, багато клієнтів Starbucks також відвідують ресторани Chipotle. Як єдина структура, вони могли б використовувати цю спільну аудиторію через об’єднану програму лояльності.
4. Відповідність бізнес-моделі
На відміну від багатьох великих ресторанних гравців, як Chipotle, так і Starbucks переважно володіють та керують більшістю своїх закладів у США, хоча Starbucks також має тисячі ліцензованих кафе вдома.
Це відрізняє їх від попереднього стратегічного власника Chipotle — McDonald’s. Гігант швидкого харчування, який переважно франшизує свої ресторани в США, інвестував у Chipotle у 1998 році, але продав свою частку у 2006 році. Інвестиції McDonald’s у ресторанний бізнес, включно з Boston Market, були розцінені як відволікання.
Перед продажем своєї частки McDonald’s намагався франшизувати деякі ресторани Chipotle своїм власним франчайзі. Однак керівництво Chipotle, включаючи засновника Стіва Еллса, чинило опір. Це стало одним із проявів культурної несумісності між брендами.
Chipotle також відмовлявся від пропозицій зробити його більш схожим на McDonald’s, наприклад, щодо впровадження вікон для обслуговування через віконце та сніданкового меню.
Чому ця угода може бути невигідною
1. Поточний процес відновлення Starbucks
Ніккол очолив Starbucks понад два роки тому з метою відновлення позицій компанії. Перші ознаки свідчать про покращення бізнесу в США, але компанія ще не досягла всіх поставлених цілей. Starbucks прагне стати “найкращою компанією у світі за рівнем обслуговування клієнтів”, про що Ніккол писав у вересневій записці для співробітників, як частину ширшої кампанії з підвищення лояльності.
Starbucks також розглядає інші потенційні угоди. У вересні з’явилася інформація про розгляд компанією продажу контрольного пакета акцій свого японського бізнесу. Японія є найбільшим закордонним ринком для компанії з моменту створення спільного підприємства для управління кафе в Китаї менш ніж рік тому.
Інтеграція нової мережі може стати значним відволіканням для Starbucks у той час, коли багато інвесторів вважають, що компанія повинна зосередитися на собі.
“Starbucks все ще реалізує свою стратегію відновлення, і придбання Chipotle може вимагати значного часу керівництва на фінансування, інтеграцію, організаційний дизайн, системи та персонал”, — зазначив аналітик BTIG Піт Салех. “Навіщо запроваджувати ще одну велику стратегічну ініціативу, перш ніж продемонструвати, що Starbucks може забезпечити стале відновлення маржі?”
2. Висока ціна
Відновлення Starbucks вимагає значних інвестицій, що не завжди подобається інвесторам.
Компанія вкладає значні кошти в персонал, модернізацію кафе та обладнання для покращення сервісу та загального досвіду клієнтів. Навіть звільнення та закриття магазинів, які в довгостроковій перспективі скоротять витрати, вплинули на квартальні прибутки.
Проте Chipotle був би ще більшими витратами. Навіть з урахуванням нещодавніх труднощів, ринкова капіталізація компанії становить приблизно 42 мільярди доларів. Якщо Starbucks здійснить придбання, це буде найбільша угода з поглинання в історії ресторанної галузі.
На кінець червня Starbucks мав близько 9,4 мільярда доларів боргу. Аналітик William Blair Шэрон Закфіа оцінила, що рівень левериджу компанії зросте приблизно в шість разів, якщо Starbucks заплатить 20% -ву премію і фінансуватиме угоду переважно за рахунок боргу. Угода за акції не так сильно вплине на прибутки, хоча, за оцінками Закфіа, вона все одно призведе до розмивання прибутку на акцію приблизно на 10%.
3. Досвід Брайана Ніккола
Як у Chipotle, так і в Starbucks, Ніккол відповідав за відновлення проблемних ресторанів. Однак його корпоративний досвід до цього часу не підготував його до угоди такого масштабу.
Злиття двох величезних ресторанних компаній стане масштабним викликом, який може поставити під загрозу індивідуальний успіх обох брендів.
Компанії, що об’єднують два бренди, часто стикаються з труднощами в підтримці зростання порівнянних продажів, про що писав аналітик Citi Research Джон Тауер. Крім того, він зазначив, що внутрішні співробітники зазвичай надають перевагу бренду, який сприймається як більш успішний або пропонує більше кар’єрних можливостей.
Хоча масштаб угоди робить її унікальною, у ресторанній індустрії вже є багато прикладів злиттів та поглинань, які не принесли користі жодній зі сторін.
Останнім прикладом є Jack in the Box, яка придбала Del Taco за 585 мільйонів доларів у 2022 році. На момент оголошення угоди керівництво називало її “стратегічно та фінансово привабливою”.
За період, коли Jack in the Box офіційно володіла Del Taco, акції компанії впали на 73%. Мережа бургерних закрила десятки закладів через проблеми з продажами. Результати Del Taco були ще гіршими, зокрема, понад рік поспіль спостерігалося квартальне зниження порівнянних продажів.
Через три роки Jack in the Box продала Del Taco франчайзі приблизно за 119 мільйонів доларів.
Дізнатися більше на: www.cnbc.com