
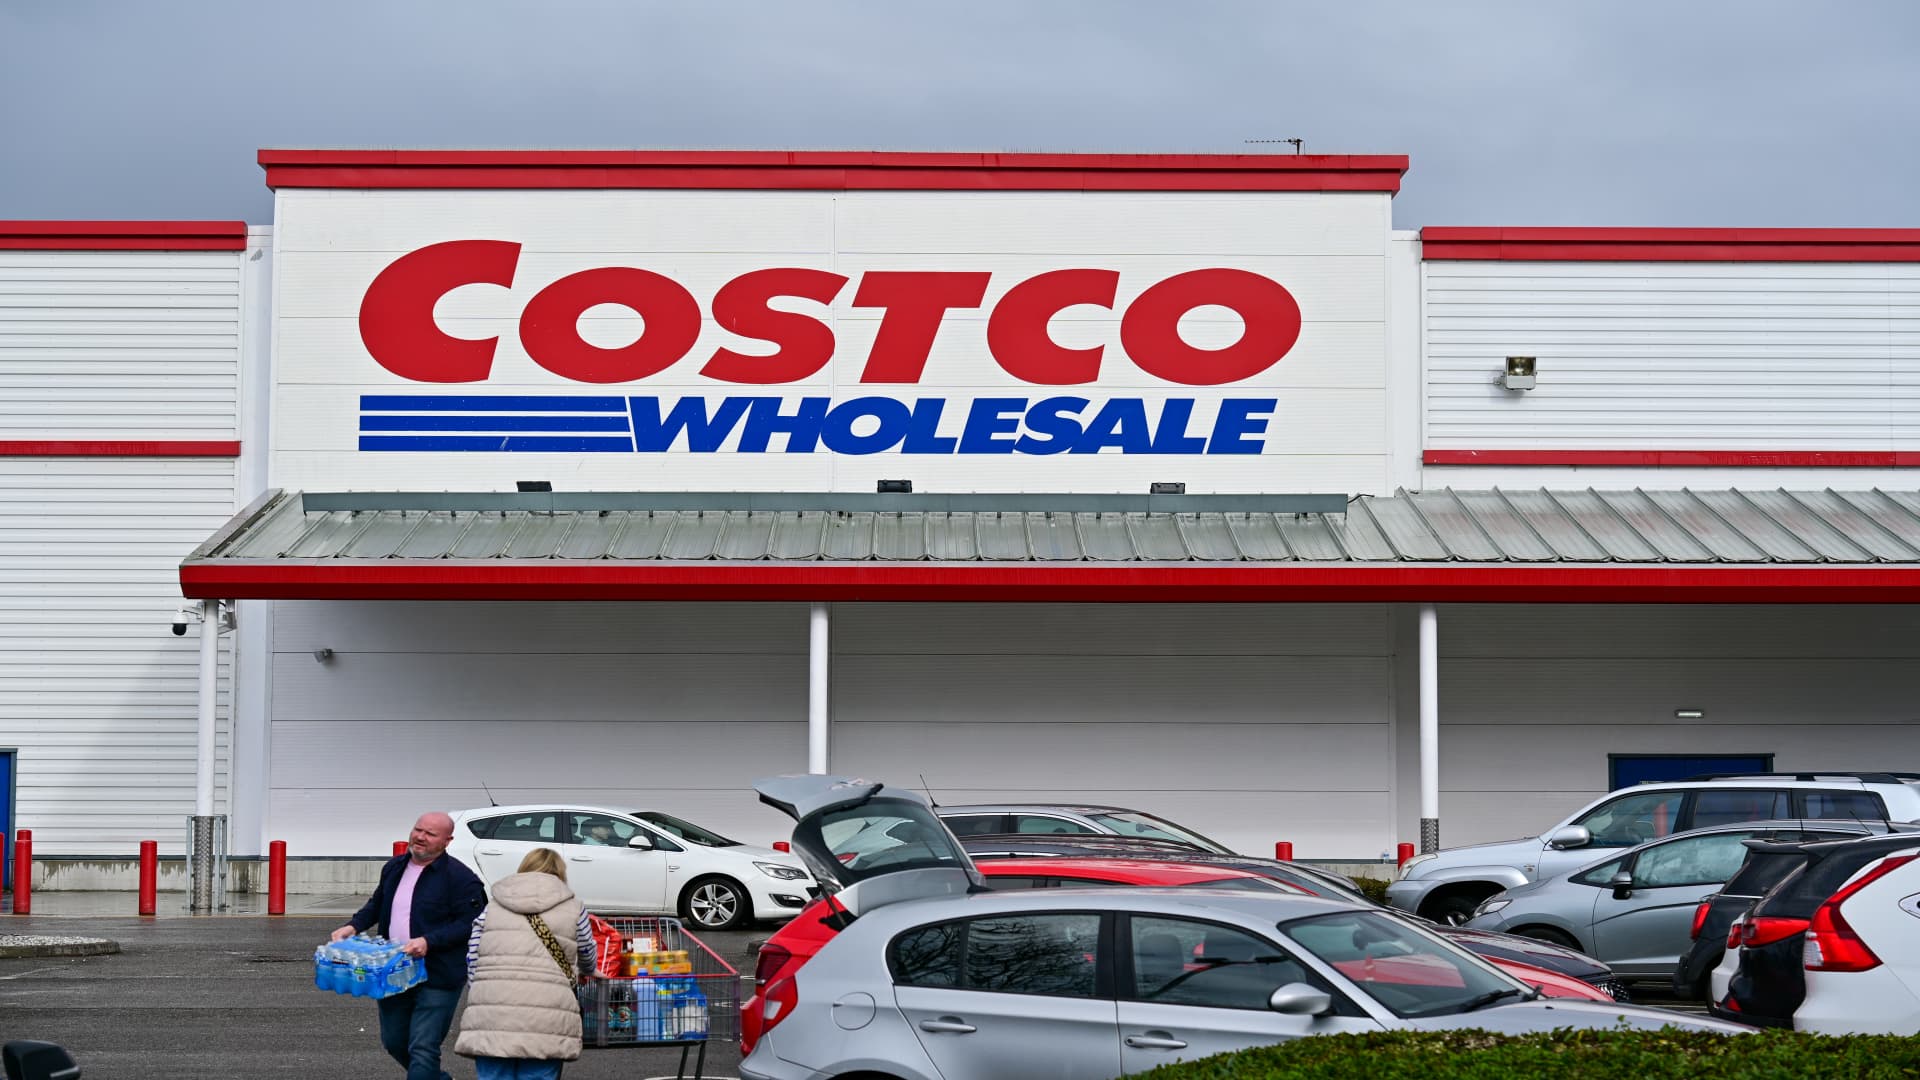
Аналіз останніх фінансових результатів Costco виявив певні тривожні тенденції, що викликають занепокоєння як у фінансових експертів, так і у роздрібних інвесторів. Незважаючи на незначне перевищення очікуваних показників продажів за серпень, компанія стикається з викликами у сфері залучення та утримання молодшої аудиторії, що ставить під сумнів її здатність підтримувати високу оцінку акцій.
Проблеми з ростом продажів та членством
За результатами чотирьох тижнів, що закінчилися 30 серпня, Costco зафіксувала зростання порівняльних продажів (comps) на 5,4%, не враховуючи цін на бензин та коливань валютних курсів. Цей показник дещо перевищив прогнози аналітиків. Однак, значний вплив на результат справила зміна дат святкування Дня праці, що знизило показник на 0,75 процентного пункту. Після коригування на цей фактор, порівняльні продажі мали б становити 6,2% проти очікуваних 6,1%. Крім того, спостерігалося уповільнення трафіку покупців на 1,1 процентного пункту, що нижче середнього показника за останні 12 місяців.
Основною причиною занепокоєння є уповільнення зростання кількості членів клубу, зокрема, проблеми із залученням молодшої аудиторії до онлайн-підписки та забезпеченням їхнього рівня поновлення членства, порівнянного з тими, хто оформлює підписку безпосередньо в магазині.
Оцінка акцій та перспективи
Акції Costco торгувалися на рівні 929 доларів за штуку, що на 15% нижче їхнього піку у травні. Попри річне зростання приблизно на 8%, динаміка акцій викликає питання, особливо враховуючи, що вони розпочали поточний рік на спадній тенденції. Висока ціна акцій відносно майбутніх прибутків (майже 41 раз) вимагає від компанії бездоганного виконання стратегії, але результати останнього періоду свідчать про зворотне.
Costco отримує значну частину свого операційного прибутку від членських внесків, що забезпечує стабільний потік доходу. Однак, збереження цієї моделі залежить від лояльності учасників, особливо молодшого покоління. Існує ризик “старіння” клієнтської бази, що може негативно позначитися на майбутніх доходах.
Стратегічні виклики та подальші кроки
Незважаючи на стабільне зростання порівняльних продажів протягом багатьох років, компанія, схоже, досягла певного плато. Це може бути наслідком насичення ринку та досягнення високих показників протягом тривалого часу, що ускладнює підтримку високих темпів зростання. Проте, проблеми з онлайн-залученням та поновленням членства стають дедалі серйознішими і не можуть бути проігноровані, особливо на тлі високої оцінки акцій.
Звіт про продажі за серпень закриває фінансовий 2026 рік. Очікується, що майбутні фінансові результати нададуть глибше розуміння того, як керівництво компанії планує вирішувати проблему утримання членів та відновлення динаміки зростання.
Інформація підготовлена на основі матеріалів: www.cnbc.com