
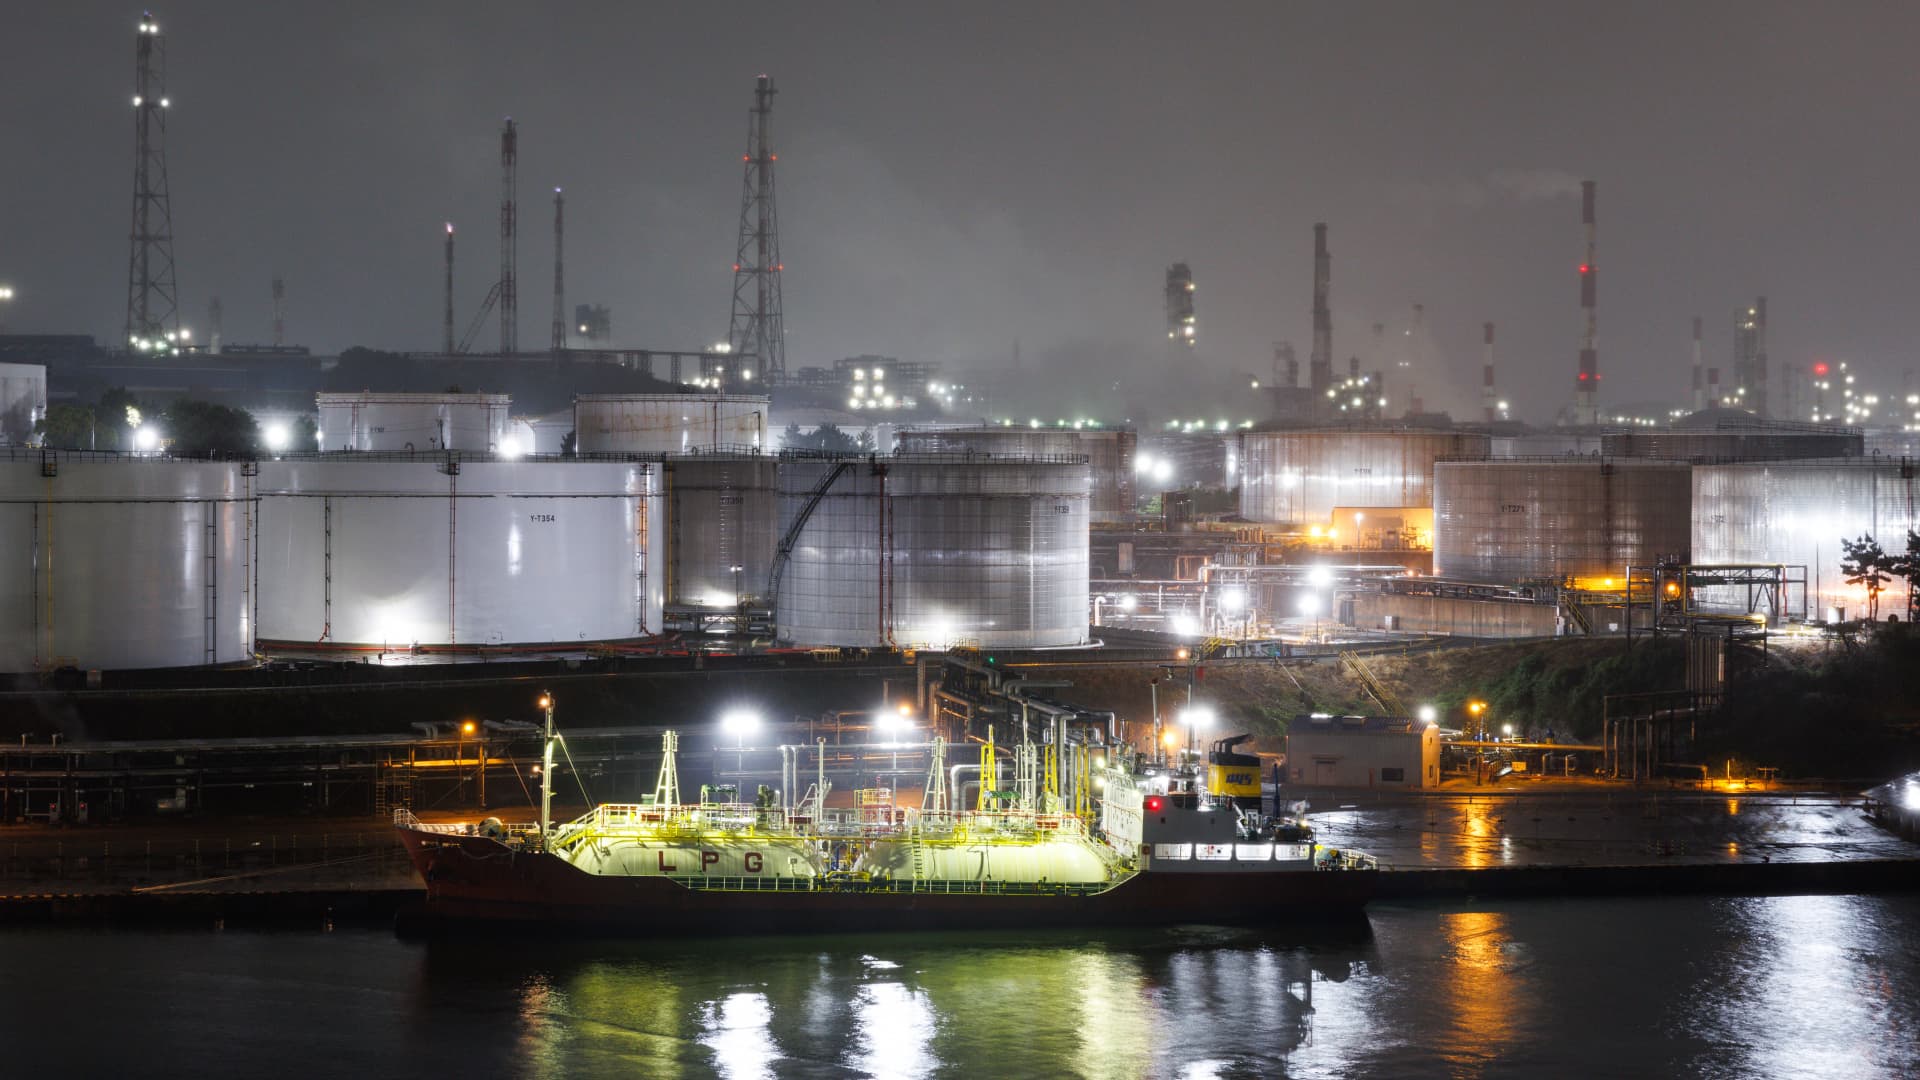
Призупинення роботи нафтопроводу Saudi Aramco “Схід-Захід” потенційно може призвести до скорочення і без того обмежених поставок сирої нафти на ринки Азії, причому Південна Корея виглядає найбільш вразливою до цих змін. Це викликає занепокоєння серед провідних імпортерів регіону, які значною мірою залежать від саудівської нафти.
Залежність азійських ринків від саудівської нафти
Саудівська Аравія є одним із ключових постачальників сирої нафти для країн Східної Азії. Згідно з даними Корейської міжнародної торгової асоціації, у липні частка саудівської нафти в імпорті Південної Кореї становила 34,1%. Для Японії цей показник склав 27,3%, а для Китаю – 14,9%, згідно з даними митної служби. Індія імпортувала 10,2% саудівської нафти, за даними Kpler.
Хоча ці цифри не відображають безпосередньо обсяги, що перекачуються по трубопроводу “Схід-Захід”, обмеження експорту через Ормузьку протоку призвели до переорієнтації значних обсягів саудівської нафти на захід, до терміналів, пов’язаних з трубопроводом, зокрема порту Янбу.
Потенційні обсяги втрат та вплив на ринок
Томас Люеді, керівник відділу енергетики та природних ресурсів Bain & Company в Азійсько-Тихоокеанському регіоні, зазначив, що порт Янбу перебрав на себе левову частку саудівських експортних поставок, які раніше здійснювалися через термінали в Перській затоці.
За оцінками Люеді, загальний обсяг поставок, що прямують до Азії і перебувають під загрозою, становить близько 4 мільйонів барелів на добу (bpd). Оріано Ліцца, трейдер CMC Markets, оцінює цей показник у діапазоні 3,5–4,5 мільйона bpd, враховуючи можливе вичерпання запасів нафти в Янбу та Єгипті.
Метт Сміт, директор з дослідження товарних ринків Kpler, прогнозує, що у разі місячного закриття трубопроводу та вичерпання запасів у порту Янбу на Червоному морі світовий ринок втратить близько 120 мільйонів барелів. Це припущення базується на тому, що трубопровід транспортує 4,5 мільйона bpd експортної нафти, а в Янбу зберігається 15 мільйонів барелів.
Звичайно, наявність стратегічних запасів, альтернативні шляхи завантаження з портів Перської затоки або часткове відновлення роботи трубопроводу можуть суттєво зменшити реальний обсяг збоїв у поставках.
Вплив на вартість та логістику
Для нафтопереробних заводів найближчим наслідком, ймовірно, буде зростання витрат, а не безпосередній дефіцит сировини. “Азійські нафтопереробники відчують зростання витрат негайно, а фізичний дефіцит – через кілька тижнів”, – зазначає Ліцца. Він вказує на розширення премій за середньосірчисті сорти нафти та зростання фрахтових витрат як на перші ознаки напруженості на ринку.
Аналітики Morningstar погоджуються з цим прогнозом. “Найбільший короткостроковий вплив, ймовірно, буде відчутний на цінах на нафту та фрахтових витратах, а не на фізичній доступності”, – заявила Чоквai Лі, директор з досліджень акцій. Очікується, що вплив на потоки сирої нафти буде відчутний значно пізніше цього року.
Люеді та Ліцца оцінюють, що запасів нафти в Янбу та Єгипті може вистачити для підтримки експорту приблизно на один-два тижні. Після вичерпання цих запасів і за умови тривалого закриття трубопроводу поставки можуть почати скорочуватися. Водночас, доставка альтернативних вантажів з Америки або Західної Африки до Азії може зайняти понад місяць.
Гнучкість азійських нафтопереробників
Стратеги Macquarie вважають, що вплив збоїв у поставках з Саудівської Аравії може бути пом’якшений підвищеною гнучкістю у виборі сировини. Вони зазначають, що азійські нафтопереробники вдосконалили свої можливості з переробки ширшого спектра сортів нафти, що сприятиме гнучкості на спотовому ринку.
Терміни відновлення роботи трубопроводу залишаються невизначеними, оскільки Королівство не надало жодної інформації щодо строків ремонту. За повідомленнями Associated Press та Reuters, ремонтні роботи можуть зайняти від трьох до шести тижнів. Водночас, міністр енергетики США Кріс Райт висловив переконання, що життєво важливий саудівський нафтопровід “Схід-Захід” відновить роботу “дуже скоро”.
Оригінал статті: www.cnbc.com